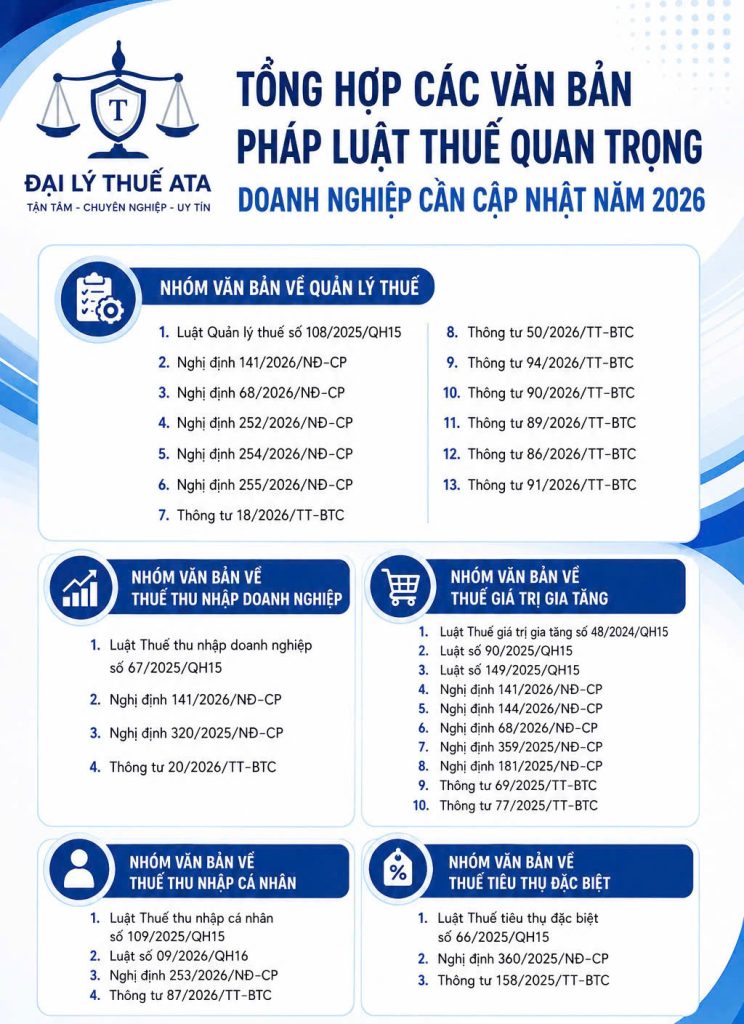
Năm 2026 có nhiều thay đổi quan trọng về chính sách thuế với hàng loạt Luật, Nghị định và Thông tư mới liên quan đến quản lý thuế, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và thuế tiêu thụ đặc biệt.
ATA tổng hợp các văn bản quan trọng theo từng nhóm, giúp doanh nghiệp dễ dàng cập nhật, tra cứu và chủ động thực hiện đúng quy định.
NHÓM VĂN BẢN VỀ QUẢN LÝ THUẾ
- Luật Quản lý thuế số 108/2025/QH15
– Hiệu lực thi hành: 01/07/2026
– Quy định việc quản lý các loại thuế, các khoản thu khác thuộc ngân sách nhà nước.
- Nghị định 141/2026/NĐ-CP
– Hiệu lực thi hành: 01/01/2026
– Sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định 320/2025/NĐ-CP về thuế thu nhập doanh nghiệp.
- Nghị định 68/2026/NĐ-CP
– Hiệu lực thi hành: 05/03/2026
– Quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Nghị định 252/2026/NĐ-CP
– Hiệu lực thi hành: 01/07/2026
– Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
- Nghị định 254/2026/NĐ-CP
– Hiệu lực thi hành: 01/07/2026
– Quy định các nguyên tắc lập, quản lý, sử dụng hoá đơn điện tử và chứng từ điện tử, nội dung hoá đơn, đăng ký sử dụng hoá đơn điện tử và các vấn đề liên quan.
- Nghị định 255/2026/NĐ-CP
– Hiệu lực thi hành: 01/07/2026
– Quy định về quản lý thuế đối với các giao dịch liên kết của doanh nghiệp có quan hệ liên kết.
- Thông tư 18/2026/TT-BTC
– Hiệu lực thi hành: 05/03/2026
– Quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Thông tư 50/2026/TT-BTC
– Hiệu lực thi hành: 13/05/2026
– Sửa đổi, bổ sung một số điều của Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Thông tư 94/2026/TT-BTC
– Hiệu lực thi hành: 01/07/2026
– Quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế.
- Thông tư 90/2026/TT-BTC
– Hiệu lực thi hành: 01/07/2026
– Quy định về đăng ký thuế , bao gồm phạm vi đăng ký thuế, trường hợp đăng ký trực tiếp với cơ quan thuế và các quy định liên quan đến mã số thuế.
- Thông tư 89/2026/TT-BTC
– Hiệu lực thi hành: 01/07/2026
– Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP.
- Thông tư 86/2026/TT-BTC
– Hiệu lực thi hành: 01/07/2026
– Quy định về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
- Thông tư 91/2026/TT-BTC
– Hiệu lực thi hành: 01/07/2026
– Hướng dẫn Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử.
NHÓM VĂN BẢN VỀ THUẾ THU NHẬP DOANH NGHIỆP
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15
– Ngày ban hành: 14/06/2025
– Hiệu lực thi hành: 01/10/2025
- Nghị định 141/2026/NĐ-CP
– Hiệu lực thi hành: 01/01/2026
– Sửa đổi, bổ sung Nghị định 320/2025/NĐ-CP và một số quy định liên quan đến chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Nghị định 320/2025/NĐ-CP
– Hiệu lực thi hành: 15/12/2025
– Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
- Thông tư 20/2026/TT-BTC
– Ban hành và có hiệu lực: 12/03/2026
– Quy định chi tiết một số điều của Luật Thuế thu nhập doanh nghiệp và Nghị định 320/2025/NĐ-CP.
NHÓM VĂN BẢN VỀ THUẾ GIÁ TRỊ GIA TĂNG
- Luật Thuế giá trị gia tăng số 48/2024/QH15
– Hiệu lực thi hành: 01/07/2025
– Là văn bản nền tảng của chính sách thuế GTGT hiện hành.
- Luật số 90/2025/QH15
– Hiệu lực thi hành: 01/07/2025
– Sửa đổi, bổ sung một số điều của Luật Thuế GTGT cùng một số luật khác.
- Luật số 149/2025/QH15
– Hiệu lực thi hành: 01/01/2026
– Sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng.
- Nghị định 141/2026/NĐ-CP
– Có nội dung sửa đổi, bổ sung chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và một số quy định liên quan.
- Nghị định 144/2026/NĐ-CP
– Hiệu lực thi hành: 20/06/2026
– Sửa đổi, bổ sung Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế GTGT.
- Nghị định 68/2026/NĐ-CP
– Quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Nghị định 359/2025/NĐ-CP
– Sửa đổi, bổ sung một số quy định của Nghị định 181/2025/NĐ-CP.
- Nghị định 181/2025/NĐ-CP
– Hiệu lực thi hành: 01/07/2025
– Quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
- Thông tư 69/2025/TT-BTC
– Hiệu lực thi hành: 01/07/2025
– Quy định chi tiết một số điều của Luật Thuế GTGT và hướng dẫn thực hiện Nghị định 181/2025/NĐ-CP.
- Thông tư 77/2025/TT-BTC
Quy định chi tiết các dịch vụ kinh doanh chứng khoán và chuyển nhượng chứng khoán theo quy định về thuế GTGT.
NHÓM VĂN BẢN VỀ THUẾ THU NHẬP CÁ NHÂN
- Luật Thuế thu nhập cá nhân số 109/2025/QH15
– Ngày ban hành: 10/12/2025
– Hiệu lực thi hành: 01/07/2026
- Luật số 09/2026/QH16
– Hiệu lực thi hành: 24/04/2026
– Sửa đổi, bổ sung một số điều của Luật Thuế TNCN, Luật Thuế GTGT, Luật Thuế TNDN và Luật Thuế tiêu thụ đặc biệt.
- Nghị định 253/2026/NĐ-CP
– Hiệu lực thi hành: 01/07/2026
– Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
- Thông tư 87/2026/TT-BTC
– Hiệu lực thi hành: 01/07/2026
– Quy định chi tiết một số điều của Luật Thuế TNCN và Nghị định 253/2026/NĐ-CP.
NHÓM VĂN BẢN VỀ THUẾ TIÊU THỤ ĐẶC BIỆT
- Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15
– Ngày ban hành: 14/06/2025
– Hiệu lực thi hành: 01/01/2026
- Nghị định 360/2025/NĐ-CP
– Hiệu lực thi hành: 01/01/2026
– Quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt.
- Thông tư 158/2025/TT-BTC
– Hiệu lực thi hành: 01/01/2026
– Quy định chi tiết thực hiện Nghị định 360/2025/NĐ-CP và hướng dẫn thi hành một số điều của Luật Thuế tiêu thụ đặc biệt.
DOANH NGHIỆP CẦN LÀM GÌ TRƯỚC NHỮNG THAY ĐỔI MỚI?
Việc hàng loạt các Luật, Nghị định và Thông tư cùng được ban hành, sửa đổi, bổ sung đã làm cho hệ thống chính sách thuế hiện hành ngày càng có tính liên kết cao. Do đó, doanh nghiệp không nên chỉ cập nhật từng văn bản một cách riêng lẻ, mà cần phải đánh giá và rà soát lại toàn bộ chuỗi quy trình: kế toán – hóa đơn – kê khai – nộp thuế – hồ sơ chứng từ.
Để thích ứng kịp thời và đảm bảo tuân thủ pháp luật, doanh nghiệp cần chủ động thực hiện ngay các bước sau:
- Rà soát hệ thống văn bản đang áp dụng: Kịp thời xác định và loại bỏ những quy định cũ đã được thay thế, sửa đổi hoặc bổ sung để tránh việc áp dụng sai căn cứ pháp lý.
- Cập nhật chính sách thuế theo từng sắc thuế: Phân loại và nắm vững các thay đổi cốt lõi, đặc biệt là với Thuế GTGT, TNDN, TNCN, TTĐB cùng các quy định chung về quản lý thuế.
- Kiểm soát hóa đơn, chứng từ điện tử: Đảm bảo toàn bộ quy trình lập, sử dụng, lưu trữ và xử lý hóa đơn phù hợp tuyệt đối với các quy định mới về hóa đơn điện tử, chứng từ điện tử.
- Rà soát hồ sơ và dữ liệu thuế: Thường xuyên cập nhật, đối chiếu tính chính xác của các thông tin trọng yếu như: đăng ký thuế, mã số thuế, doanh thu, chi phí, người phụ thuộc và hồ sơ giao dịch liên kết.
- Chủ động quản trị rủi ro thuế: Cơ quan quản lý ngày càng chú trọng đến nguyên tắc quản lý tuân thủ và quản lý rủi ro. Doanh nghiệp cần đặc biệt lưu ý và áp dụng quy trình kiểm soát nội bộ dựa trên các hướng dẫn tại Thông tư 94/2026/TT-BTC (chính thức có hiệu lực từ ngày 01/07/2026).
KẾT LUẬN
Năm 2026 mang đến sự thay đổi đồng bộ và toàn diện của hệ thống pháp luật thuế. Để biến thách thức thành lợi thế, doanh nghiệp không thể giữ tư duy quản lý rời rạc mà cần chuyển hướng sang chiến lược quản trị rủi ro thuế tổng thể. Việc chủ động cập nhật, rà soát và chuẩn hóa chuỗi quy trình kế toán – thuế ngay từ bây giờ chính là “chìa khóa” cốt lõi giúp doanh nghiệp tuân thủ an toàn, tối ưu hóa chi phí và đảm bảo nền tảng phát triển bền vững.
đại lý thuế ata
Biết luật, hiểu luật và làm đúng theo quy định của pháp luật.