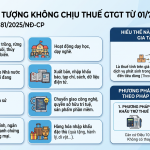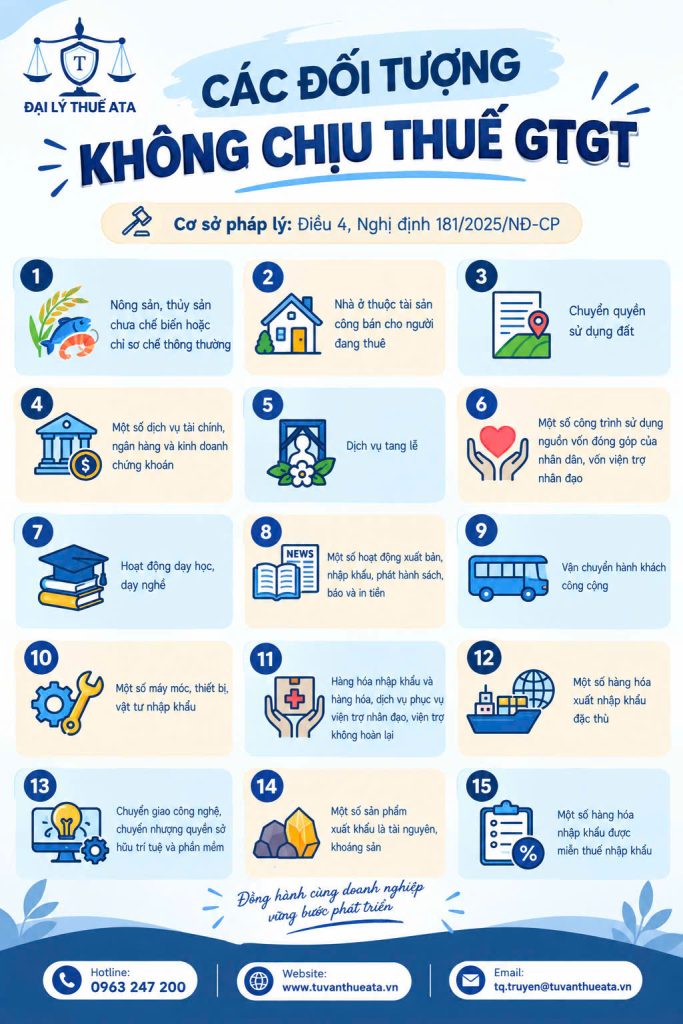
Không phải mọi hàng hóa, dịch vụ phát sinh trong hoạt động kinh doanh đều thuộc diện chịu thuế GTGT. Điều 4 Nghị định 181/2025/NĐ-CP quy định cụ thể các nhóm đối tượng không chịu thuế GTGT, trong đó có nhiều trường hợp doanh nghiệp thường xuyên gặp trong quá trình mua bán, cung ứng dịch vụ và nhập khẩu.
1. Nông sản, thủy sản chưa chế biến hoặc chỉ sơ chế thông thường
Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu thuộc đối tượng không chịu thuế GTGT.
Các hình thức như làm sạch, phơi, sấy, bóc vỏ, xay xát, tách hạt, cắt, băm, nghiền, cán mỏng, ướp muối, bảo quản lạnh… được xác định là sơ chế thông thường theo quy định.
👉 Doanh nghiệp cần lưu ý: Không nên chỉ căn cứ vào tên gọi của sản phẩm mà cần xem xét bản chất và quy trình xử lý sản phẩm để xác định chính xác tình trạng thuế GTGT.
2. Nhà ở thuộc tài sản công bán cho người đang thuê
Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê thuộc đối tượng không chịu thuế GTGT theo quy định.
3. Chuyển quyền sử dụng đất
Hoạt động chuyển quyền sử dụng đất theo quy định của pháp luật về đất đai thuộc nhóm không chịu thuế GTGT.
4. Một số dịch vụ tài chính, ngân hàng và kinh doanh chứng khoán
Nhóm này bao gồm nhiều hoạt động như:
– Dịch vụ cấp tín dụng;
– Cho vay của người nộp thuế không phải tổ chức tín dụng;
– Môi giới, tự doanh, bảo lãnh phát hành, tư vấn đầu tư chứng khoán, quản lý quỹ, quản lý danh mục đầu tư;
– Chuyển nhượng vốn;
– Bán nợ;
– Kinh doanh ngoại tệ;
– Một số sản phẩm phái sinh;
– Bán tài sản bảo đảm của khoản nợ trong trường hợp được quy định.
Đáng chú ý, chuyển nhượng vốn không bao gồm chuyển nhượng dự án đầu tư, bán tài sản. Vì vậy, doanh nghiệp cần phân biệt rõ bản chất của từng giao dịch trước khi xác định nghĩa vụ thuế.
5. Dịch vụ tang lễ
Các dịch vụ tang lễ như cho thuê nhà tang lễ, xe ô tô phục vụ tang lễ, táng người chết, di chuyển mộ, chăm sóc mộ thuộc đối tượng không chịu thuế GTGT khi được cung cấp bởi cơ sở có chức năng kinh doanh dịch vụ tang lễ.
6. Một số công trình sử dụng nguồn vốn đóng góp của nhân dân, vốn viện trợ nhân đạo
Hoạt động duy tu, sửa chữa, xây dựng đối với di tích lịch sử – văn hóa, danh lam thắng cảnh, công trình văn hóa, nghệ thuật, công trình phục vụ công cộng, cơ sở hạ tầng và nhà ở cho đối tượng chính sách xã hội có thể thuộc diện không chịu thuế GTGT nếu đáp ứng điều kiện về nguồn vốn.
Cụ thể, nguồn vốn đóng góp của nhân dân hoặc vốn viện trợ nhân đạo phải chiếm từ 50% tổng số vốn sử dụng cho công trình trở lên. Nếu tỷ lệ này dưới 50% thì toàn bộ giá trị công trình thuộc đối tượng chịu thuế GTGT.
7. Hoạt động dạy học, dạy nghề
Hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục và giáo dục nghề nghiệp thuộc đối tượng không chịu thuế GTGT.
Đáng lưu ý, các khoản thu hộ, chi hộ của cơ sở dạy học, dạy nghề cũng thuộc đối tượng không chịu thuế; tuy nhiên, hàng hóa, dịch vụ do tổ chức, cá nhân cung cấp cho các cơ sở này vẫn phải chịu thuế GTGT theo quy định.
8. Một số hoạt động xuất bản, nhập khẩu, phát hành sách, báo và in tiền
Nhóm này bao gồm báo, tạp chí, bản tin, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học – kỹ thuật, sách phục vụ thông tin đối ngoại, sách in bằng chữ dân tộc thiểu số; tranh, ảnh, áp phích tuyên truyền cổ động; tiền và hoạt động in tiền.
9. Vận chuyển hành khách công cộng
Vận chuyển hành khách công cộng bằng xe buýt, tàu điện, phương tiện thủy nội địa thực hiện trong nội tỉnh, trong đô thị và các tuyến lân cận ngoại tỉnh có điểm dừng đón, trả khách thuộc đối tượng không chịu thuế GTGT.
10. Một số máy móc, thiết bị, vật tư nhập khẩu
Một số máy móc, thiết bị, phụ tùng, vật tư trong nước chưa sản xuất được nhập khẩu để phục vụ trực tiếp cho nghiên cứu khoa học, phát triển công nghệ hoặc hoạt động tìm kiếm, thăm dò, phát triển mỏ dầu khí thuộc đối tượng không chịu thuế.
Ngoài ra, một số phương tiện như máy bay, trực thăng, tàu lượn, giàn khoan, tàu thuyền thuộc loại trong nước chưa sản xuất được nhập khẩu để tạo tài sản cố định hoặc thuê của nước ngoài để phục vụ sản xuất, kinh doanh, cho thuê cũng thuộc trường hợp được quy định.
11. Hàng hóa nhập khẩu và hàng hóa, dịch vụ phục vụ viện trợ nhân đạo, viện trợ không hoàn lại
Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại; hàng hóa, dịch vụ bán cho tổ chức, cá nhân nước ngoài hoặc tổ chức quốc tế để viện trợ cho Việt Nam thuộc nhóm không chịu thuế khi đáp ứng các điều kiện theo quy định.
12. Một số hàng hóa xuất nhập khẩu đặc thù
Bao gồm:
– Hàng hóa chuyển khẩu, quá cảnh qua Việt Nam;
– Hàng tạm nhập khẩu, tái xuất khẩu;
– Hàng tạm xuất khẩu, tái nhập khẩu;
– Nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu theo hợp đồng với bên nước ngoài;
– Hàng hóa, dịch vụ mua bán giữa nước ngoài với khu phi thuế quan và giữa các khu phi thuế quan với nhau;
– Một số hàng hóa nhập khẩu của công ty cho thuê tài chính đưa trực tiếp vào khu phi thuế quan.
13. Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ và phần mềm
Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ theo quy định pháp luật và sản phẩm phần mềm, dịch vụ phần mềm thuộc đối tượng không chịu thuế GTGT.
⚠️ Tuy nhiên, nếu hợp đồng chuyển giao công nghệ hoặc chuyển nhượng quyền sở hữu trí tuệ có kèm máy móc, thiết bị, doanh nghiệp phải tách riêng giá trị công nghệ/quyền sở hữu trí tuệ để xác định phần không chịu thuế. Nếu không tách riêng được thì toàn bộ giá trị hợp đồng thuộc đối tượng chịu thuế GTGT.
14. Một số sản phẩm xuất khẩu là tài nguyên, khoáng sản
Sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến thành sản phẩm khác và một số sản phẩm tài nguyên, khoáng sản đã chế biến thuộc Danh mục quy định tại các Phụ lục I, II ban hành kèm theo Nghị định thuộc đối tượng không chịu thuế GTGT.
15. Một số hàng hóa nhập khẩu được miễn thuế nhập khẩu
Một số trường hợp như:
– Quà tặng cho cơ quan nhà nước, tổ chức và đơn vị theo định mức miễn thuế;
– Quà biếu, quà tặng trong định mức miễn thuế;
– Hàng hóa trong tiêu chuẩn hành lý miễn thuế;
– Hàng hóa ủng hộ, tài trợ cho phòng, chống và khắc phục hậu quả thảm họa, thiên tai, dịch bệnh, chiến tranh;
– Một số hàng hóa mua bán, trao đổi của cư dân biên giới;
– Di vật, cổ vật, bảo vật quốc gia do cơ quan nhà nước có thẩm quyền nhập khẩu.
⚠️ ĐIỂM DOANH NGHIỆP ĐẶC BIỆT CẦN LƯU Ý
“Không chịu thuế GTGT” không đồng nghĩa với “thuế suất 0%”.
Đối với hàng hóa, dịch vụ không chịu thuế GTGT, cơ sở kinh doanh không được khấu trừ và không được hoàn thuế GTGT đầu vào của hàng hóa, dịch vụ không chịu thuế, trừ trường hợp áp dụng thuế suất 0% theo quy định.
👉 Vì vậy, khi doanh nghiệp phát sinh giao dịch thuộc nhóm không chịu thuế, cần đặc biệt chú ý đến:
🔹 Xác định đúng bản chất hàng hóa, dịch vụ;
🔹 Kiểm tra điều kiện để được áp dụng diện không chịu thuế;
🔹 Phân loại chính xác giao dịch khi lập hóa đơn và kê khai thuế;
🔹 Theo dõi riêng thuế GTGT đầu vào liên quan đến hoạt động không chịu thuế để tránh khấu trừ sai;
🔹 Rà soát hợp đồng, hồ sơ và chứng từ đối với các giao dịch có điều kiện.
📌 Hiểu đúng “không chịu thuế GTGT” ngay từ khâu xác định giao dịch sẽ giúp doanh nghiệp hạn chế rủi ro khi kê khai, khấu trừ và quyết toán thuế.
đại lý thuế ata
Biết luật, hiểu luật và làm đúng theo quy định của pháp luật.