
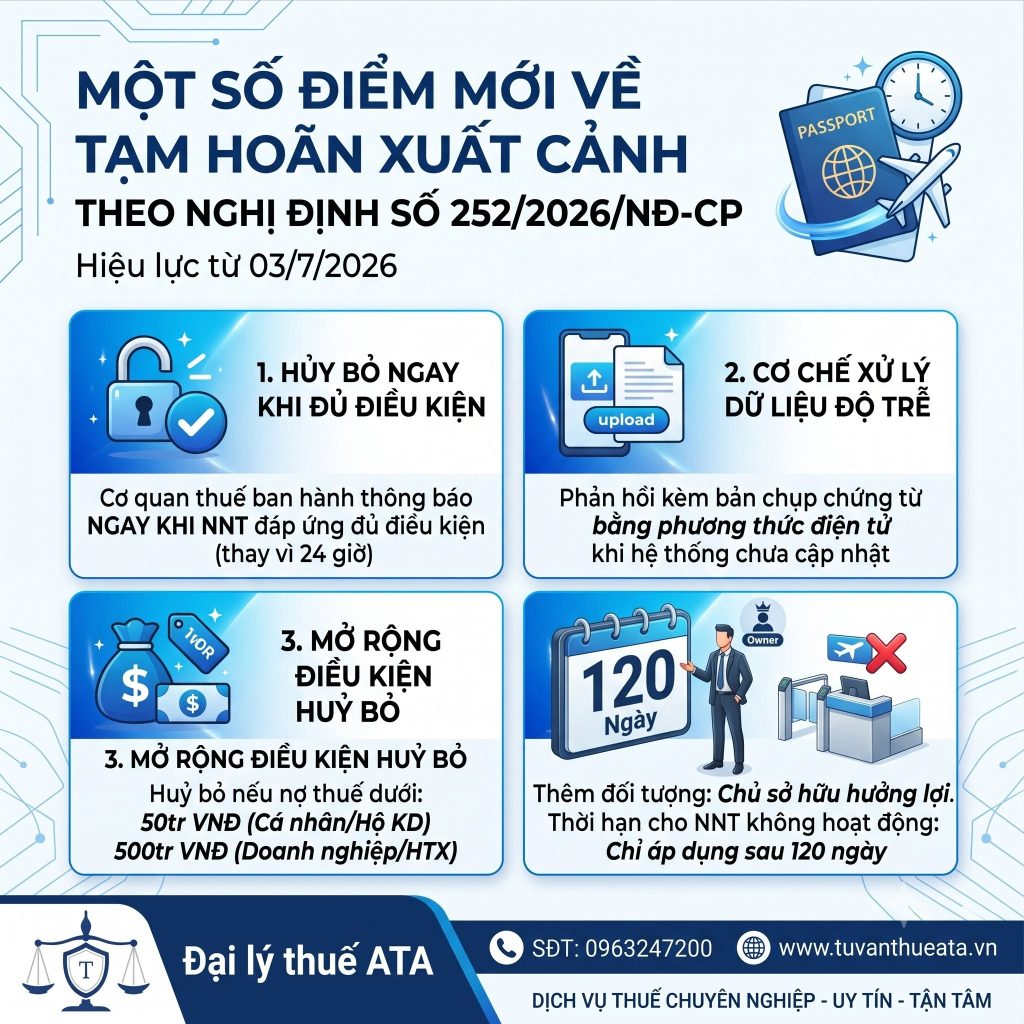
Từ ngày 03/7/2026, nhiều quy định mới về tạm hoãn xuất cảnh đối với người nộp thuế (NNT) đã được ban hành, hướng đến bảo đảm quyền lợi của người nộp thuế và tạo điều kiện thuận lợi hơn trong quá trình thực hiện nghĩa vụ thuế. Hủy bỏ tạm hoãn xuất cảnh ngay khi NNT đủ điều kiện
Cơ quan thuế sẽ ban hành thông báo hủy bỏ tạm hoãn xuất cảnh ngay khi người nộp thuế đáp ứng đủ điều kiện, thay vì trong vòng 24 giờ làm việc như trước đây. Bổ sung cơ chế xử lý khi dữ liệu nộp thuế chưa được cập nhật
Nếu đã nộp thuế nhưng hệ thống chưa cập nhật, NNT có thể gửi phản hồi kèm bản chụp chứng từ nộp tiền bằng phương thức điện tử để cơ quan thuế kiểm tra, đối chiếu và xử lý kịp thời. Mở rộng điều kiện huỷ bỏ tạm hoãn xuất cảnh, tạo thuận lợi cho NNT
Người nộp thuế không còn bắt buộc phải hoàn thành toàn bộ nghĩa vụ thuế mới được xem xét hủy bỏ tạm hoãn xuất cảnh. Theo quy định mới, việc hủy bỏ có thể được thực hiện khi số tiền thuế nợ còn dưới:
• 50 triệu đồng đối với cá nhân kinh doanh, hộ kinh doanh.
• 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã. Điều chỉnh quy định về tạm hoãn xuất cảnh theo hướng tạo điều kiện cho NNT khắc phục vi phạm
• Nghị định số 252/2026/NĐ-CP bổ sung đối tượng bị tạm hoãn xuất cảnh là cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, bảo đảm thống nhất với quy định của Luật Quản lý thuế.
• Đối với trường hợp không hoạt động tại địa chỉ đã đăng ký, biện pháp tạm hoãn xuất cảnh chỉ được áp dụng sau 120 ngày kể từ khi cơ quan thuế ban hành thông báo mà người nộp thuế vẫn chưa thực hiện thủ tục theo quy định.
Có thể bạn quan tâm:
 Doanh nghiệp mới thành lập khai thuế GTGT theo quý hay theo tháng?
 Phụ cấp tiền điện thoại có phải đóng thuế thu nhập cá nhân và bảo hiểm xã hội không?
 Thông qua Luật Thuế thu nhập cá nhân mới vào tháng 10/2025? Tải về file Dự thảo Luật Thuế TNCN mới nhất?
 MỘT SỐ ĐIỂM MỚI THEO NGHỊ ĐỊNH 253/2026/NĐ-CP VỀ THUẾ THU NHẬP CÁ NHÂN