Từ 01/7/2026, Nghị định 255/2026/NĐ-CP chính thức có hiệu lực với nhiều điểm mới đáng chú ý:
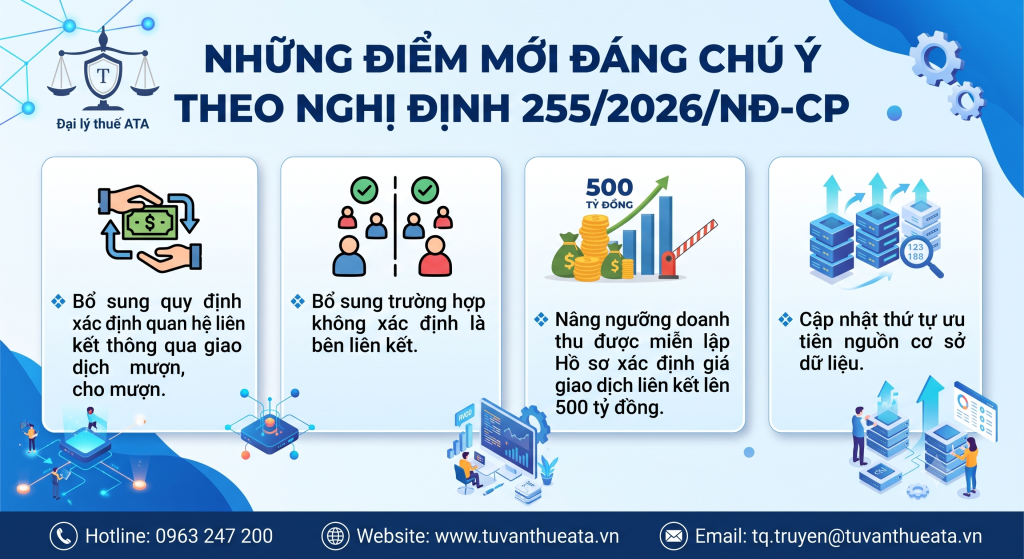
💠Bổ sung quy định xác định quan hệ liên kết thông qua giao dịch mượn, cho mượn.
Căn cứ theo Điểm l Khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP đã bổ sung trường hợp xác định mối quan hệ liên kết thông qua giao dịch mượn, cho mượn.
Theo quy định cũ trước đây tại Điểm l khoản 2 Điều 5 Nghị định số 132/2020/NĐ-CP chỉ quy định các bên có quan hệ liên kết thông qua giao dịch vay, cho vay, chưa quy định trường hợp mượn, cho mượn.
“Doanh nghiệp có phát sinh các giao dịch nhượng, nhận chuyển nhượng vốn góp ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp trong kỳ tính thuế; vay, cho vay, mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế với cá nhân điều hành, kiểm soát doanh nghiệp hoặc với cá nhân thuộc một trong các mối quan hệ theo quy định tại điểm g khoản này.”
💠Bổ sung trường hợp không xác định là bên liên kết.
Căn cứ theo Điểm d Khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP đã bổ sung các trường hợp không xác định là bên liên kết đối với các tổ chức tín dụng (bảo lãnh hoặc cho vay) hoạt động độc lập theo Luật Các tổ chức tín dụng.
“Quy định tại điểm d khoản này không áp dụng với các trường hợp sau:
d.1) Bên bảo lãnh hoặc cho vay là các tổ chức kinh tế hoạt động theo quy định của Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15) không tham gia trực tiếp, gián tiếp điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp đi vay hoặc doanh nghiệp được bảo lãnh theo quy định tại các điểm a, c, đ, e, g, h, k, l và điểm m khoản này.
d.2) Bên bảo lãnh hoặc cho vay là các tổ chức kinh tế hoạt động theo quy định của Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15) và doanh nghiệp đi vay hoặc được bảo lãnh không trực tiếp, gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn, đầu tư của một bên khác theo quy định tại các điểm b, e và điểm i khoản này.”
💠Nâng ngưỡng doanh thu được miễn lập Hồ sơ xác định giá giao dịch liên kết lên 500 tỷ đồng.
Nghị định 255/2026/NĐ-CP đã sửa đổi, bổ sung về ngưỡng doanh thu để được miễn lập hồ sơ, cụ thể:
Quy định mới tại Điểm c Khoản 2 Điều 20 Nghị định 255/2026/NĐ-CP, ngưỡng doanh thu đối với trường hợp người nộp thuế được miễn lập Hồ sơ xác định giá giao dịch liên kết đã được điều chỉnh tăng lên mức dưới 500 tỷ đồng.
“c) Người nộp thuế thực hiện kinh doanh không phát sinh doanh thu, chi phí từ hoạt động khai thác, sử dụng tài sản vô hình, có doanh thu dưới 500 tỷ đồng, áp dụng tỷ suất lợi nhuận thuần chưa trừ chi phí lãi vay và thuế thu nhập doanh nghiệp (không bao gồm chênh lệch doanh thu và chi phí của hoạt động tài chính) trên doanh thu thuần, bao gồm các lĩnh vực như sau:
c.1) Phân phối: Từ 5% trở lên;
c.2) Sản xuất: Từ 10% trở lên;
c.3) Gia công: Từ 15% trở lên.”
💠Cập nhật thứ tự ưu tiên nguồn cơ sở dữ liệu.
Căn cứ Khoản 3 Điều 17 Nghị định 255/2026/NĐ-CP quy định:
“3. Cơ sở dữ liệu được sử dụng theo thứ tự ưu tiên như sau:
- a) Thông tin, dữ liệu của các doanh nghiệp được công bố công khai trên thị trường chứng khoán; thông tin, dữ liệu công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế; thông tin Cơ sở dữ liệu quốc gia; thông tin do các cơ quan bộ, ngành trong nước hoặc các nguồn chính thức khác được công bố công khai;
- b) Cơ sở dữ liệu thương mại;
- c) Cơ sở dữ liệu quản lý thuế.
Việc sử dụng thứ tự ưu tiên cơ sở dữ liệu theo quy định tại khoản này phải đảm bảo nguyên tắc phân tích, so sánh theo Điều 6 Nghị định này.”
Theo quy định cũ tại Khoản 3 Điều 132/2020/NĐ-CP chỉ có thứ tự ưu tiên chọn đối tượng so sánh, không có thứ tự ưu tiên nguồn cơ sở dữ liệu. Quy định mới tại Nghị định 255/2026/NĐ-CP đã cập nhật thứ tự ưu tiên nguồn Cơ sở dữ liệu, đưa dữ liệu công khai được đưa lên trước dữ liệu thương mại và dữ liệu quản lý thuế nhằm tạo ra sự minh bạch.
→ Nghị định 255/2026/NĐ-CP đánh dấu bước chuyển mình sang tư duy quản lý tinh gọn, nhắm đúng vào các rủi ro trọng yếu thay vì áp đặt khuôn mẫu cứng nhắc. Dù chính sách đã cởi mở hơn, các doanh nghiệp có giao dịch liên kết vẫn cần chủ động rà soát và cập nhật liên tục để đảm bảo tuân thủ chặt chẽ pháp luật thuế hiện hành.

 ĐỀ XUẤT NÂNG NGƯỠNG DOANH THU HỘ KINH DOANH NHÓM 2 TỪ 3 TỶ ĐỒNG LÊN 10 TỶ ĐỒNG/NĂM
 Doanh nghiệp mới thành lập khai thuế GTGT theo quý hay theo tháng?
 Chính thức: Miễn thuế TNDN trong 03 năm từ ngày thành lập cho doanh nghiệp nhỏ và vừa
 Thông qua Luật Thuế thu nhập cá nhân mới vào tháng 10/2025? Tải về file Dự thảo Luật Thuế TNCN mới nhất?