“Doanh thu dưới 10 tỷ được giảm 30% thuế” – thông tin này đang được nhiều hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp quan tâm.
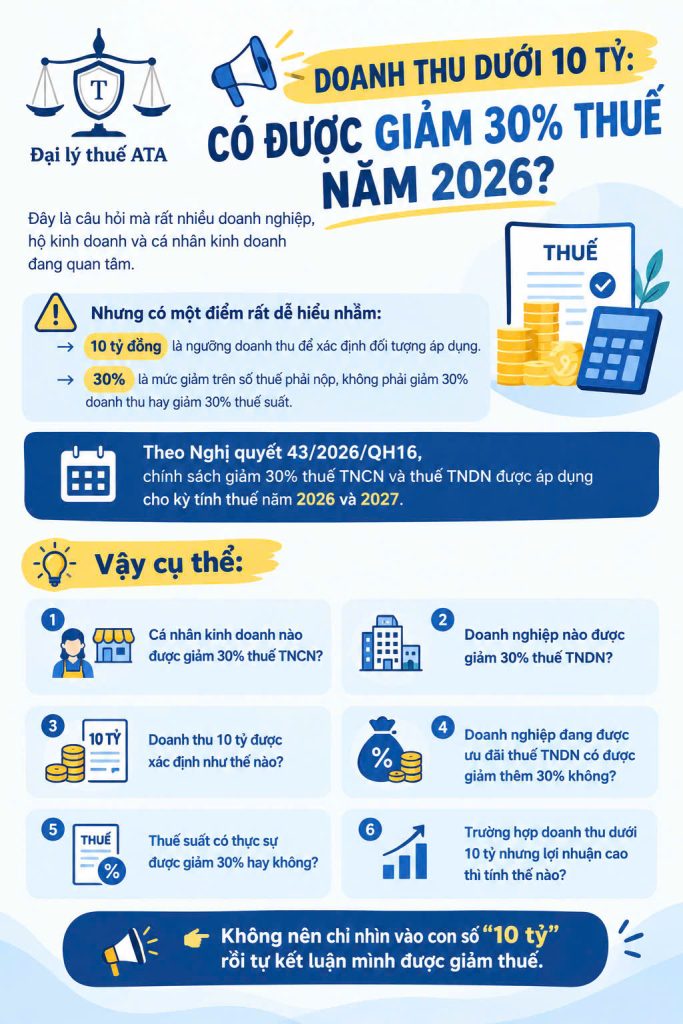
Nhưng 10 tỷ là điều kiện về doanh thu, còn 30% là mức giảm trên số thuế phải nộp. Hai vấn đề này cần được hiểu thật rõ để tránh tính sai nghĩa vụ thuế.
Theo Nghị quyết 43/2026/QH16, chính sách giảm 30% được áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Nghị quyết có hiệu lực từ ngày 24/8/2026.
1. CÁ NHÂN KINH DOANH: GIẢM 30% THUẾ TNCN
Đối tượng được hưởng là:
👉 Cá nhân cư trú có thu nhập từ kinh doanh, với điều kiện doanh thu hằng năm không quá 10 tỷ đồng.
Điểm cần lưu ý là chính sách này nói đến thu nhập từ kinh doanh của cá nhân, chứ không có nghĩa tất cả các khoản thu nhập mà cá nhân nhận được trong năm đều được giảm 30%.
Ví dụ:
Một cá nhân kinh doanh có doanh thu năm 2026 là 5 tỷ đồng và sau khi xác định nghĩa vụ thuế, số TNCN phải nộp là 100 triệu đồng.
➡️ Mức giảm 30% = 30 triệu đồng
➡️ Số TNCN còn phải nộp = 70 triệu đồng
Như vậy, 30% được tính trên số thuế TNCN phải nộp, không phải lấy 30% doanh thu để giảm.
2. DOANH NGHIỆP: GIẢM 30% THUẾ TNDN
Đối với doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam:
– Có doanh thu hằng năm không quá 10 tỷ đồng
– Được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và 2027.
Ví dụ: Doanh nghiệp có doanh thu năm 2026 là 8 tỷ đồng. Sau khi xác định thu nhập chịu thuế, các khoản chi phí được trừ và thực hiện các ưu đãi thuế (nếu có), doanh nghiệp xác định số thuế TNDN phải nộp là 200 triệu đồng.
➡️ Được giảm 30%: 60 triệu đồng
➡️ Thuế TNDN còn phải nộp: 140 triệu đồng
3. ĐANG ĐƯỢC ƯU ĐÃI THUẾ TNDN THÌ TÍNH GIẢM 30% THẾ NÀO?
Đây là điểm doanh nghiệp cần đặc biệt lưu ý. Nếu doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội thì:
👉 Khoản giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế.
Ví dụ:
- Thuế TNDN tính theo quy định: 300 triệu đồng
- Sau khi áp dụng ưu đãi thuế: còn 200 triệu đồng
- Giảm thêm 30% theo Nghị quyết 43: 60 triệu đồng
- Số thuế thực tế phải nộp: 140 triệu đồng
Vì vậy, không phải lấy 300 triệu đồng để giảm 30%, mà phải xác định số thuế sau ưu đãi trước.
4. “DOANH THU KHÔNG QUÁ 10 TỶ” KHÔNG CÓ NGHĨA LÀ “CỨ DƯỚI 10 TỶ LÀ ĐƯỢC GIẢM”
Đây là cách hiểu mà doanh nghiệp và hộ kinh doanh cần tránh. Muốn xác định một trường hợp có thực sự được hưởng chính sách hay không, cần kiểm tra đồng thời:
🔹 Đối tượng nộp thuế là ai?
🔹 Có thuộc nhóm thu nhập được áp dụng chính sách không?
🔹 Doanh thu của năm tương ứng có vượt 10 tỷ đồng không?
🔹 Số thuế phải nộp thực tế là bao nhiêu?
🔹 Có đang hưởng ưu đãi thuế khác hay không?
Đặc biệt, mức 10 tỷ đồng là ngưỡng doanh thu, không phải ngưỡng lợi nhuận.
Doanh nghiệp doanh thu 9 tỷ đồng nhưng lợi nhuận cao vẫn có thể thuộc diện chính sách nếu đáp ứng đầy đủ điều kiện. Ngược lại, doanh thu vượt 10 tỷ đồng thì không thể chỉ dựa vào việc số thuế phải nộp thấp để áp dụng giảm 30%.
5. GIẢM 30% THUẾ KHÔNG PHẢI GIẢM THUẾ SUẤT 30%
Nhiều người đọc thông tin “được giảm 30% thuế TNCN/TNDN” và nghĩ rằng thuế suất sẽ giảm 30%. Tuy nhiên, cần hiểu chính xác: mức giảm 30% được áp dụng trên số thuế phải nộp, không phải trên thuế suất.
Ví dụ với thuế TNDN: Giả sử sau khi xác định doanh thu, chi phí và thu nhập tính thuế, doanh nghiệp xác định:
- Thuế TNDN phải nộp: 100 triệu đồng
- Mức giảm: 30% × 100 triệu = 30 triệu đồng
- Thuế TNDN thực tế phải nộp: 70 triệu đồng
➡️ Có thể hiểu đơn giản:
Thuế phải nộp × 70% = Thuế sau khi giảm
📌 Điểm cần nhớ: 30% là tỷ lệ giảm trên SỐ THUẾ PHẢI NỘP, không phải tỷ lệ giảm trên THUẾ SUẤT.
Vì vậy, doanh nghiệp/hộ kinh doanh cần hiểu đúng ngay từ đầu để tránh tính sai số thuế và chủ động hơn khi lập kế hoạch tài chính năm 2026.
💡 DOANH NGHIỆP & HỘ KINH DOANH NÊN LÀM GÌ?
Đừng chỉ nhìn vào con số “10 tỷ” rồi tự kết luận mình được giảm thuế.
Hãy rà soát:
– Doanh thu cả năm
– Phương pháp tính thuế
– Thu nhập chịu thuế
– Số thuế phải nộp
– Các khoản ưu đãi thuế đang được hưởng
– Điều kiện áp dụng chính sách giảm 30%